中国船用配套设备制造行业发展全景调研与投资趋势预测研究
一、行业概述
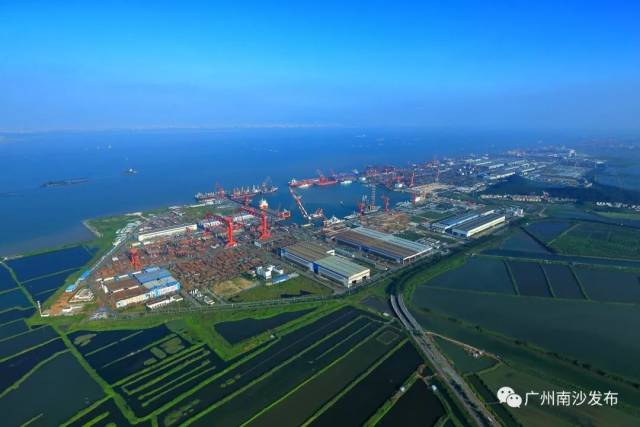
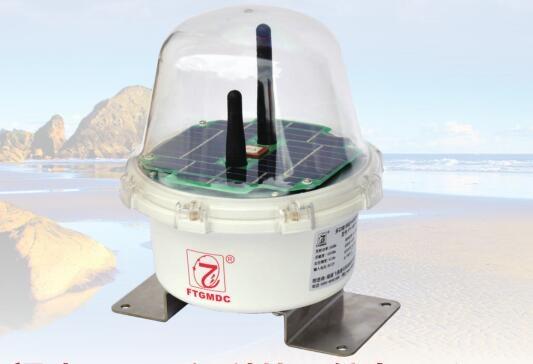
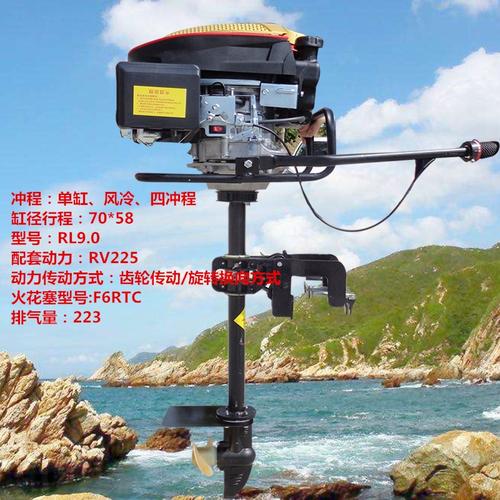
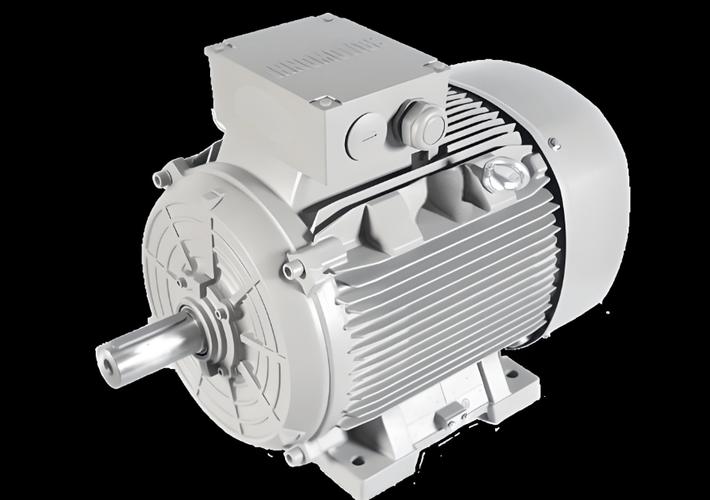
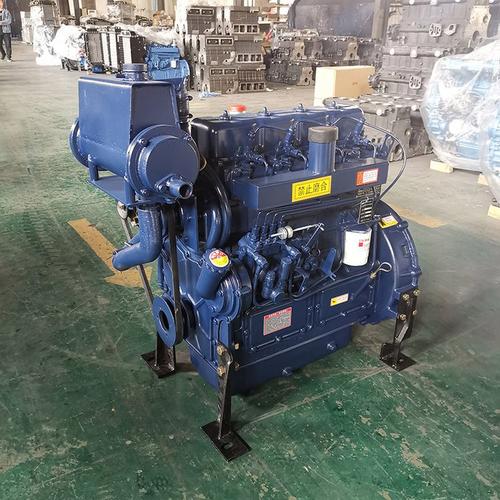
船用配套设备制造是指为船舶提供动力、电力、通信、导航、操控、舱室、安全、环保等各类系统和设备的制造行业,是船舶工业的重要组成部分。其产品 range 覆盖柴油机、推进器、发电机组、甲板机械、舱室设备、通讯导航、环保设备等。
二、行业发展环境分析
1. 政策环境
国家出台《海洋工程装备制造业中长期发展规划》、《船舶工业转型升级行动计划》等政策,明确支持船用配套设备自主化、高端化发展。
2. 经济环境
全球贸易复苏带动船舶需求增长,中国造船完工量、新接订单量、手持订单量三大指标保持世界领先,为配套设备提供广阔市场。
3. 技术环境
绿色动力、智能船舶、数字化制造等技术加速渗透,推动配套设备向低排放、高能效、智能化方向升级。
三、产业链分析
- 上游:原材料(钢材、有色金属)、零部件(芯片、传感器)、设计软件等。
- 中游:船用配套设备制造企业,分为国有大型企业、民营企业和外资企业。
- 下游:船舶制造企业、船舶维修企业、海军装备等。
四、市场规模与竞争格局
中国船用配套设备市场规模持续扩大,2022年已超过2000亿元,预计2025年将突破3000亿元。竞争格局呈现“国有主导、民营崛起、外资渗透”的特点。
- 国有企业:中船重工、中船工业等旗下配套企业占据高端市场。
- 民营企业:在甲板机械、舱室设备等领域具备较强竞争力。
- 外资企业:在动力系统、导航设备等高端领域仍占较大份额。
五、重点细分领域
- 动力系统:低速机、中速机、高速机及推进器,国产化率逐步提升。
- 电力与自动化:发电机组、配电系统、自动化控制系统。
- 甲板机械:锚机、绞车、起重机等,民营企业优势明显。
- 通讯导航:雷达、GPS、AIS等,外资品牌仍占主导。
- 环保设备:脱硫塔、压载水处理系统、尾气后处理等,受益于环保法规。
六、投资趋势预测
1. 投资热点
- 绿色动力系统(LNG、甲醇、氨燃料)
- 智能船舶配套(智能导航、无人驾驶系统)
- 关键零部件国产化替代
2. 投资风险
- 技术迭代风险
- 国际市场竞争加剧
- 原材料价格波动
3. 投资建议
- 关注具备核心技术、国产化替代能力的企业
- 布局绿色、智能、高端配套设备领域
- 加强与下游船厂协同创新
七、未来展望
随着全球船舶行业向绿色、智能、高端转型,中国船用配套设备制造业将迎来新一轮发展机遇。预计到2030年,行业规模有望突破5000亿元,国产化率显著提升,形成若干具有国际竞争力的龙头企业。
如若转载,请注明出处:http://www.91meidian.com/product/45.html
更新时间:2026-10-03 09:03:18